

 Acceso gratuito
 Acceso gratuito
 Entrar
 Entrar

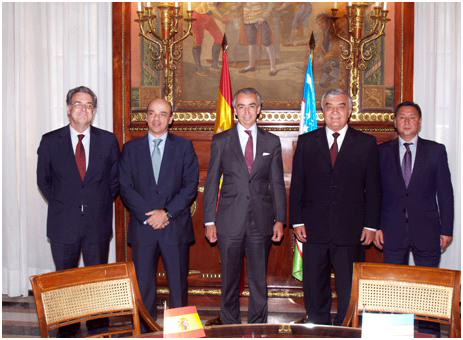
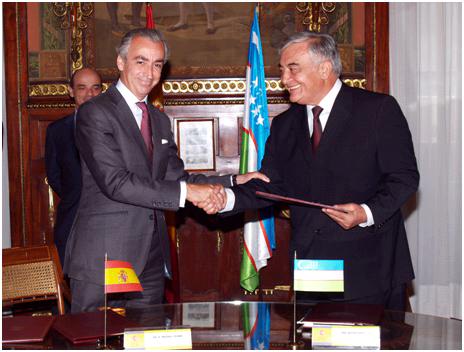
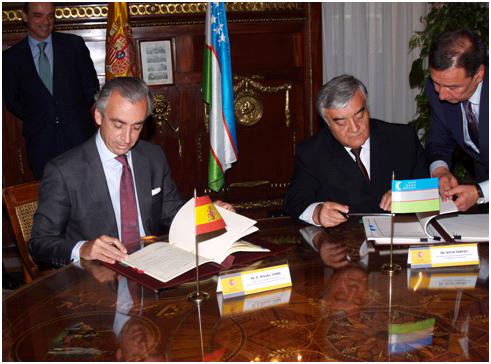
Miguel Ferre y su homólogo uzbeko han sellado el acuerdo
España y Uzbekistán firman un convenio para evitar la doble imposición y la evasión fiscal
El secretario de Estado de Hacienda, Miguel Ferre, y el presidente del Comité Fiscal Estatal de Uzbekistán, Botir Parpiev, han firmado en Madrid el convenio entre el Reino de España y la República de Uzbekistán para evitar la doble imposición y prevenir la evasión fiscal en materia de impuestos sobre la renta y sobre el patrimonio, así como el Protocolo que lo acompaña. El Consejo de Ministros del 28 de junio autorizó la firma de ambos textos.
- Servirá para impulsar las inversiones y relaciones comerciales en sectores como la construcción, el transporte y la energía con uno de los países de Asia central con crecimiento más dinámico
- Incluye un artículo de intercambio de información de trascendencia tributaria según el modelo de la OCDE
8 de julio de 2013.- El secretario de Estado de Hacienda, Miguel Ferre, y el presidente del Comité Fiscal Estatal de Uzbekistán, Botir Parpiev, han firmado hoy en Madrid el convenio entre el Reino de España y la República de Uzbekistán para evitar la doble imposición y prevenir la evasión fiscal en materia de impuestos sobre la renta y sobre el patrimonio, así como el Protocolo que lo acompaña. El Consejo de Ministros del 28 de junio autorizó la firma de ambos textos.
Las ventajas que se derivan de este tipo de tratados internacionales son variadas.
- Económicas, en general, pues las empresas inversoras prefieren operar en los países con los que se ha acordado un Convenio de esta naturaleza, al constituir una señal de buenas relaciones económicas y políticas; a su vez las mayores inversiones que tienen despliegan efectos positivos en los dos países.
- Jurídicas, al proporcionar un marco estable y con vocación de continuidad, lo que favorece los proyectos basados en inversiones a largo plazo.
- Tributarias, tanto para los contribuyentes no sólo al evitar la doble imposición, sino también como consecuencia de la aplicación de tipos máximos de gravamen en el Estado origen de las rentas o porque se regulan los supuestos de solución de discrepancias entre las Administraciones tributarias, como también para las propias Administraciones porque se establecen mecanismos para evitar la evasión y el fraude fiscal y de comunicación entre ellas.
El convenio suscrito en su día con la URSS dejó de estar en vigor en relación con Uzbekistán desde el 21 de julio de 2010. Siendo Uzbekistán uno de los principales socios comerciales de la UE en la zona, el nuevo convenio servirá para impulsar las inversiones y las relaciones comerciales entre España y Uzbekistán en sectores como la construcción, el transporte y la energía. Asimismo, permitirá incrementar la seguridad jurídica de los operadores económicos de ambos países y garantizará la eliminación de posibles situaciones de doble imposición que se puedan generar y, en determinados supuestos, reducirá la carga fiscal soportada.
Uzbekistán es uno de los países de Asia central con un crecimiento más dinámico y sostenido en el tiempo, registrando tasas de crecimiento del PIB por encima del 7% en los últimos años. Cuenta con abundantes recursos naturales como petróleo, gas natural, minerales y productos agrarios por lo que es una de las economías más atractivas de la región para los inversores extranjeros.
El convenio también ha incluido un artículo de intercambio de información en los términos del Modelo de Convenio de la OCDE, el cual permitirá un amplio intercambio de información de trascendencia tributaria, incluyendo información bancaria, entre España y Uzbekistán.
El citado convenio entrará en vigor en el plazo de tres meses a partir de la fecha en que ambos Estados se notifiquen el cumplimiento de los procedimientos legales internos para que se produzca dicha entrada en vigor. Tras la firma de hoy, España alcanza la cifra de 90 convenios firmados.
Últimos estudios
Turismo regenerativo como premisa para la protección del medio ambiente
La recaudación ejecutiva de la Seguridad Social en la era digital: automatización del procedimiento y garantías jurídicas
Conexión al Diario
Publicaciones



Lo más leído:
- Actualidad: Nueva convocatoria de 300 plazas de Bomberos de la Generalitat
- INAP: Nuevas acciones formativas en modalidad «A tu Ritmo»
- Actualidad: Carlos Pollán se reúne con Inetum y explora el uso de las nuevas tecnologías para avanzar en la desregulación y simplificación administrativa
- Estudios y Comentarios: La configuración del arbolado urbano como bien jurídico colectivo: análisis de la Ley 7/2025, de 16 de diciembre, de protección del arbolado urbano y del arbolado de especial protección de Canarias
- Tribunal Supremo: No procede incluir a los titulados en Veterinaria en la formación para el acceso a la especialidad de “Laboratorio Clínico” establecida en el RD 101/2025, al no guardar relación directa e inmediata con las funciones que aquellos tienen asignadas
- Actualidad: El SERIS alcanza un gran acuerdo en la Mesa Sectorial para la mejora de las condiciones de trabajo del personal sanitario
- Tribunal Supremo: El TS entiende que no se ha acreditado la existencia de un daño indemnizable en un supuesto en que se repercutió el tramo autonómico del Impuesto sobre Hidrocarburos a los adquirentes de combustible para el desarrollo de su actividad económica
- INAP: Disponible el boletín n.º 29 de la Comunidad de Formación de INAP Social
- INAP: Correcciones de errores en las valoraciones finales de los procesos selectivos para el ingreso como personal laboral fijo en el grupo profesional E0 (OEP 2020 y 2021)
- Legislación: Acuerdo de derogación del Real Decreto-ley 21/2026

Atención al usuario: publicacionesinap.es
© INAP-2026
